シンエイは債務整理中でも申し込める?ブラックが不安な人の注意点
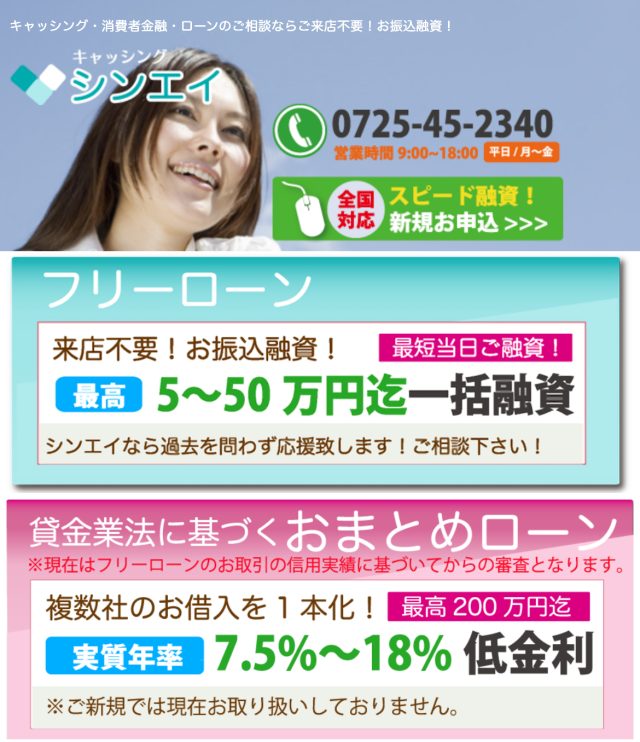
シンエイを調べている人の中には、過去の延滞、債務整理、自己破産などが気になっている人もいるはずです。「ブラックでも申し込めるのか」「大手で断られたあとでも相談できるのか」と迷う場面は少なくありません。
ただし、先に整理しておきたいのは、シンエイに申し込める可能性と、実際に借りられるかどうかは別だという点です。キャッシングシンエイの公式サイトには、過去に不安がある人へ相談を促す表現がありますが、審査通過を保証するものではありません。
この記事では、債務整理中、自己破産後、いわゆるブラックリストが不安な人に向けて、シンエイへ申し込む前に確認したいことを整理します。シンエイ全体の金利や商品内容を確認したい場合は、シンエイの総合ガイドもあわせて参考にしてください。
シンエイは過去に不安がある人も相談できるが通過保証ではない
シンエイを検討するとき、まず目に入りやすいのが「過去を問わず応援」といった趣旨の表現です。過去に延滞や債務整理を経験した人にとっては、少し安心材料に見えるかもしれません。
ただ、ここは慎重に受け止めたい部分です。相談できることと、審査に通ることは同じではありません。
過去に不安がある人向けの表現は相談姿勢として見る
公式サイトでは、過去に不安がある人にも相談を促す表現が見られます。大手消費者金融や銀行カードローンで断られた経験がある人にとって、申し込み候補として気になるポイントでしょう。
しかし、この表現は「債務整理中でも必ず借りられる」「自己破産後でも必ず通る」という意味ではありません。あくまで相談を受け付ける姿勢として読み、審査結果とは分けて考える必要があります。
現在の返済能力は確認される
シンエイは貸金業登録のある消費者金融です。申込時には、連絡先、勤務状況、他社借入、必要書類などをもとに審査が行われます。
ここで重要なのは、過去の事情だけでなく、現在の返済能力も確認されるという点です。今の収入、勤務状況、他社返済の状況、借入希望額とのバランスを見られると考えておきましょう。
誰でも借りられるという意味ではない
「ブラックでも借りられる」「債務整理中でも必ず通る」といった断定的な情報には注意が必要です。正規の貸金業者で、誰でも無条件に借りられるローンはありません。
審査に通るかどうかだけを目的にすると、借りた後の返済が見えにくくなります。過去に返済で苦しくなった経験がある人ほど、申し込む前に「今回借りたあと、毎月返せるか」を先に確認しておきましょう。
ブラックリストという言葉を整理する
「ブラックリスト」という言葉はよく使われますが、実際には少し曖昧です。正確に理解しておかないと、必要以上に不安になったり、反対に軽く考えすぎたりすることがあります。
信用情報に延滞や債務整理の情報がある状態を指すことが多い
一般にブラックリストという言葉は、信用情報に延滞、債務整理、代位弁済、自己破産などの情報が登録されている状態を指して使われることが多いです。
ただし、実際に「ブラックリスト」という名前の名簿があるわけではありません。ローンやクレジットの申込時には、信用情報機関に登録された契約内容や返済状況などが確認されることがあります。
登録内容や期間は人によって異なる
信用情報にどのような内容が登録されているか、どのくらいの期間残るかは、契約内容や返済状況、債務整理の種類などによって異なります。
「何年経ったから必ず大丈夫」と単純には言えません。短期の延滞だったのか、長期延滞だったのか、債務整理が完了しているのか、現在も返済中なのかによって見え方は変わります。
不安な場合は信用情報の開示も選択肢
自分の信用情報が気になる場合は、信用情報機関に開示を申し込む方法があります。CICやJICCでは、本人が自身の信用情報を確認できる開示手続きが案内されています。
不安なまま申し込むより、自分の登録状況を確認してから判断した方が落ち着いて進めやすい場合もあります。信用情報だけでなく、収入や他社借入も審査では確認されるため、シンエイの審査で見られやすい点も確認しておきましょう。
債務整理中に申し込む前に確認したいこと
債務整理中に新たな借入を考える場合は、かなり慎重な確認が必要です。借りられるかどうかよりも、新たな借入で生活や返済計画が崩れないかを先に見ておきましょう。
現在も返済中か完済後か
任意整理などで現在も返済中の場合、新たに借入を増やすことで、毎月の返済負担が大きくなる可能性があります。すでに返済計画を立てている途中なら、その計画に影響しないかを確認する必要があります。
完済後であっても、すぐに新たな借入をすることが適切とは限りません。収入と支出のバランスが戻っているか、急な出費に対して借入以外の方法がないかも考えておきましょう。
安定した収入があるか
シンエイの申込では、収入状況が確認されます。パートやアルバイトでも収入があれば申込対象になり得る案内はありますが、安定して返済できるかどうかは別の問題です。
毎月の収入に変動がある場合は、少ない月でも返済できる金額かを見ておく必要があります。借入希望額を先に決めるのではなく、返済できる額から逆算する方が現実的です。
新たな借入で返済が苦しくならないか
債務整理中や整理後の人が見落としやすいのは、借入直後ではなく数か月後の返済です。借りた時点では助かっても、その後の返済が重くなれば、また生活が苦しくなる可能性があります。
今回借りたい理由が一時的な支出なのか、毎月の生活費不足なのかも分けて考えましょう。生活費不足が続いている場合、新たな借入だけで解決するのは難しいことがあります。
弁護士や司法書士に相談中なら先に確認する
弁護士や司法書士に債務整理を相談中、または手続き中の場合は、新たな借入をする前に必ず相談先へ確認しましょう。新しい借入が手続きや返済計画に影響する可能性があるためです。
ここは自己判断で進めない方がよい部分です。借入を急ぎたい事情があっても、まずは現在の手続きや返済計画との関係を確認してください。
自己破産後に申し込む前の注意点
自己破産後に借入を考える場合も、審査に通るかどうかだけで判断しないことが大切です。免責後の生活再建がどの段階にあるかによって、取るべき選択は変わります。
免責後すぐの借入は慎重に考える
自己破産の免責後すぐに借入を検討する場合、まずは生活が安定しているかを確認しましょう。収入が不安定なまま借入をすると、返済が始まってから負担が大きくなる可能性があります。
急な支出がある場合でも、借入以外に分割相談、公的支援、家計の見直しで対応できないかを一度整理しておきたいところです。
生活再建を優先すべき場合がある
自己破産後は、借入できるかよりも生活を立て直すことが優先になる場合があります。家賃、光熱費、食費、通信費などの固定費が安定して払えているかを見ておきましょう。
借入で一時的に資金を補っても、毎月の赤字が続いている状態では返済が重くなります。申し込み前に、家計のどこで不足が出ているのかを確認することが大切です。
必要書類と申込内容にズレがないか確認する
シンエイのフリーローンでは、本人確認書2点と収入確認書1点が必要です。自己破産後に転職した、住所が変わった、収入形態が変わったという場合は、書類と申込内容にズレがないか確認しておきましょう。
書類がそろわないまま申し込むと、審査や手続きが進みにくくなります。急いでいる場合でも、まずは提出できる書類を整えることが必要です。
おまとめローンを検討する場合の注意点
複数借入がある人は、シンエイのおまとめローンが気になるかもしれません。おまとめローンは返済を整理する選択肢になりますが、利用すれば必ず楽になるとは限りません。
複数借入を整理できる可能性がある
シンエイでは、貸金業法に基づくおまとめローンが案内されています。複数社の借入を一本化することで、返済日や返済先を整理できる可能性があります。
ただし、おまとめローンにも審査があります。申し込めば必ず一本化できるわけではありません。シンエイの商品全体を確認したい場合は、シンエイの総合ガイドも参考にしてください。
審査と返済計画は別に考える
おまとめローンを検討するときは、「審査に通るか」と「返済を続けられるか」を分けて考える必要があります。
現在の借入残高、毎月の返済額、金利、返済期間を整理し、おまとめ後に本当に負担が下がるのかを確認しましょう。返済先がまとまっても、総支払額や返済期間が重くなる場合は慎重に見る必要があります。
毎月返済額が下がっても総支払額は確認する
おまとめによって毎月の返済額が下がる場合でも、返済期間が長くなると総支払額が増えることがあります。ここは見落とされやすい部分です。
毎月の負担を軽くすることは大切ですが、最終的にいくら支払うのかも確認しましょう。目先の返済額だけでなく、完済までの見通しを持つことが必要です。
申し込む前に整理したいチェックポイント
債務整理中や自己破産後に借入を考える場合、申込前の確認が特に重要です。次の項目を見ておくと、判断しやすくなります。
| 確認項目 | 見ておきたいこと |
|---|---|
| 現在の収入 | 毎月安定して返済できる収入があるか |
| 他社借入 | 借入件数、残高、毎月返済額を把握しているか |
| 信用情報 | 延滞や債務整理の登録内容に不安がないか |
| 必要書類 | 本人確認書2点と収入確認書1点を用意できるか |
| 返済計画 | 借入後も生活費を圧迫せず返済できるか |
| 相談中の手続き | 弁護士や司法書士へ相談中なら新たな借入を確認したか |
特に大切なのは、借りたい金額から考え始めないことです。返済できる金額、必要最低限の金額、借入以外の選択肢を分けて見たうえで判断しましょう。
債務整理中・ブラックに関するFAQ
債務整理中でもシンエイに申し込めますか?
申し込み自体ができる可能性はありますが、借りられるとは断定できません。審査では、現在の収入、勤務状況、他社借入、返済能力、信用情報などが確認されます。弁護士や司法書士に相談中の場合は、新たな借入前に必ず相談先へ確認しましょう。
シンエイはブラックでも借りられますか?
ブラックでも借りられると断定することはできません。いわゆるブラックという言葉は、信用情報に延滞や債務整理などの情報がある状態を指して使われることが多いですが、審査では現在の収入や他社借入状況も確認されます。
自己破産後でも借りられますか?
自己破産後でも、必ず借りられない、または必ず借りられるとは言えません。免責後の期間、現在の収入、生活状況、信用情報の登録内容などによって判断は変わります。借入より生活再建を優先すべき場合もあります。
過去に延滞があると必ず審査落ちしますか?
過去に延滞があるからといって、必ず審査落ちすると断定はできません。ただし、延滞の内容や時期、現在の返済状況、他社借入、収入とのバランスは審査に影響する可能性があります。不安な場合は信用情報の開示も検討しましょう。
債務整理を相談中に新たな借入をしてもよいですか?
弁護士や司法書士に債務整理を相談中、または手続き中の場合は、新たな借入をする前に必ず相談先へ確認してください。新しい借入が手続きや返済計画に影響する可能性があります。
まとめ:シンエイを検討する前に返済を続けられるかを確認する
シンエイの公式サイトには、過去に不安がある人に向けた表現があります。ただし、それは債務整理中や自己破産後でも必ず借りられるという意味ではありません。
正規の貸金業者として、返済能力、他社借入、信用情報、勤務状況などを確認したうえで審査が行われます。大切なのは、審査に通るかどうかだけで判断しないことです。
今の収入で返済できるか、生活費を圧迫しないか、借入以外の選択肢はないか。特に、弁護士や司法書士へ相談中の人、返済計画の途中にいる人、生活再建がまだ安定していない人は、自己判断で新たな借入を進めない方が安全です。
全国対応で融資可能な中堅消費者金融一覧
| 会社名 | 特徴 | ネット申込 | 自宅郵送物 | 在籍確認電話 |
| セントラル | 愛媛本社で今や全国展開の中堅消費者金融 | ○ | △ | あり |
| アロー | WEB完結の消費者金融 | ○ | 無し | 無し |
| キャッシュサービスプラン | 大阪で人気のネットキャッシング | ○ | あり | あり |
| デイリーキャッシング | 全国銀行振り込みキャッシング | ○ | あり | △ |
| いつも | 四国の融資会社で電話での在籍確認なし | ○ | 無し | 無し |
| フタバ | レディースキャッシングが人気 | ○ | あり | △ |
| フクホー | 大阪の安心キャッシング会社 | ○ | △ | あり |
| ニチデン | 大阪の老舗融資会社 | ○ | あり | あり |
| ハローハッピー | 大阪の電話でもWEBでも申し込み可能 | ○ | あり | あり |
| スカイオフィス | 福岡の全国対応キャッシング会社 | ○ | あり | あり |
誰にもバレずに5万円借りる方法
コンビニATMで即日で5万円借りるにはこのカードを発行してください!
パートやアルバイトでも返済能力があれば発行可能で、審査も一番柔軟なカードです
発行すればキャッシング枠が必ずもらえるので、申し込みから最短30分で現金を手にすることが可能ですよ
もちろん面倒な書類やカードを自宅に送ってくることもないので家族にも誰にもバレずに借りることができます
得体の知れない業者に借りる前にこの安心できるACマスターカードでキャッシングしましょう
どうしてもお金に困ったならこの方法も試してみてくださいね。
コメント